
大奇迹日!A股午后爆发:创业板大涨6%,科创50暴涨超9%,半导体20CM涨停潮刷屏,恒指、恒科指齐涨超1%
A股双创午后爆发,科创50指数一度狂飙超10%,半导体全产业链掀起总攻,分析认为,这轮爆发的驱动是四条硬信息在同一时间窗口叠加:三季报业绩集中兑现(14家设备公司前三季净利合计176.6亿元、同比增长59.5%)、SEMI给出设备销售额连续五年增长的景气锚、利基型DRAM供给紧张延续、以及美国中期选举结果午间落地消解了压制市场两周的政策不确定性。
11月4日,A股午后直线拉升,三大股指集体大涨,沪指涨2%,创业板暴涨超6%。科创综指和科创50均飙涨超9%。半导体全产业链狂飙,20cm涨停潮刷屏。算力硬件、存储芯片集体拉升,中际旭创306亿成交,为两市成交额之最,存储芯片龙头长鑫科技大涨13.63%。贵金属板块午后爆发,得益于国际金价重回4000美元关口。
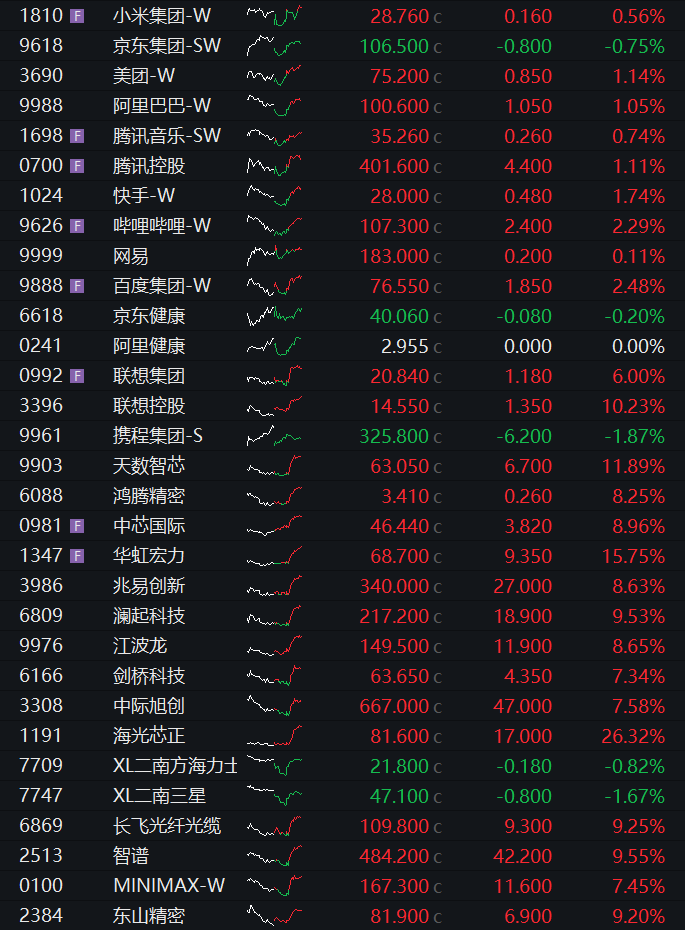
港股午后亦拉升,恒指、恒科指盘初双双上涨,恒指涨超1%,恒科指也涨了超1%,盘中一度跌近2%,权重科网股反弹。芯片、光模块等科技股反弹,海光芯正狂涨26%。生物科技板块爆发,恒生生物科技指数涨超8%。债市方面,国债期货多数上涨。商品方面,国内商品期货多数下跌。
A股:截至收盘,沪指涨2.16%,深成指涨4.22%,创业板指涨6.40%。
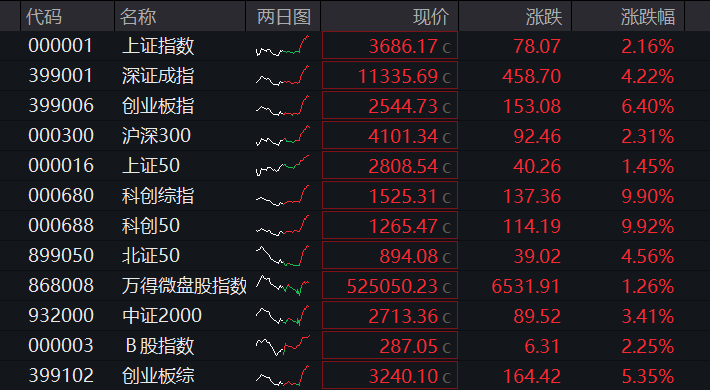
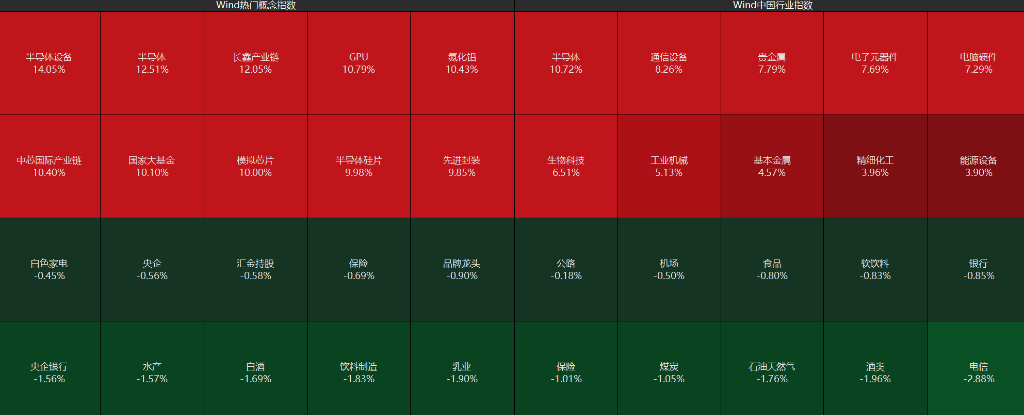
盘面上,个股呈现普涨态势,沪深京三市超4600股飘红,今日成交突破2万亿。沪深两市成交额2.04万亿,较上一个交易日放量超3300亿。板块方面,半导体、通信设备、贵金属、电子元器件、生物科技等板块集体爆发。白酒、食品饮料、保险、银行等板块逆势下跌。
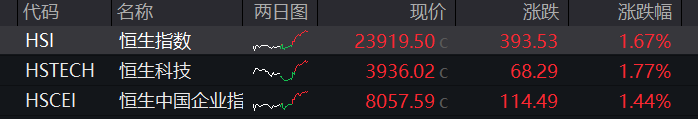
港股:截至收盘,恒指涨1.67%,录得四连阳,恒科指涨1.77%。
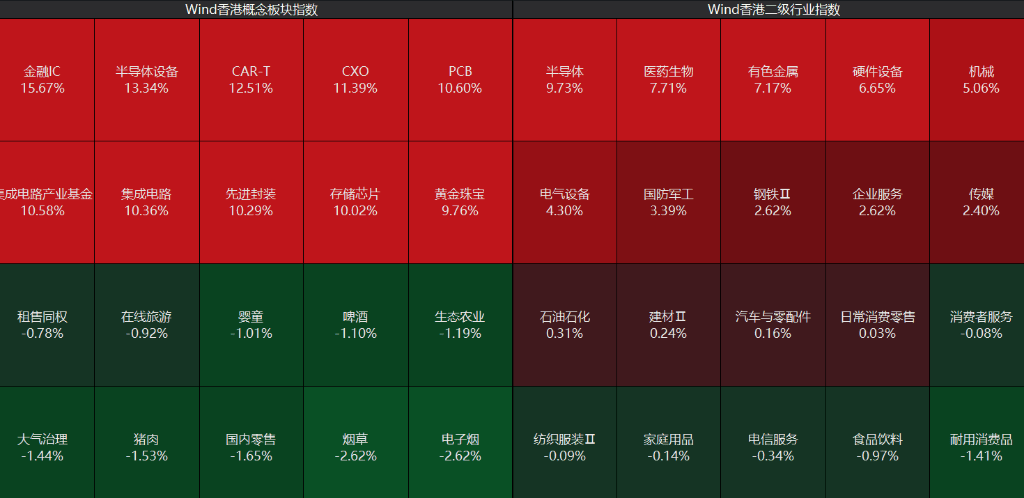
盘面上,热门板块普涨,半导体、医药、科技硬件板块涨幅居前,华虹宏力涨近16%领涨蓝筹;药明生物、药明康德、百济神州涨超10%。黄金股爆发,灵宝黄金等多股涨超10%。
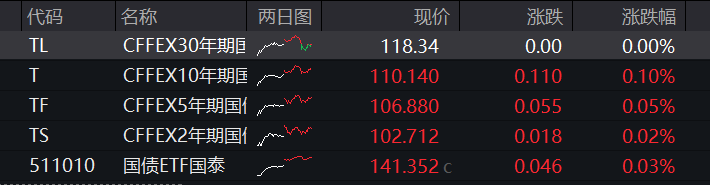
债市:国债期货多数走高,截至收盘,30年期主力合约持平,此前一度涨超0.3%,午后持续回落,10年期主力合约涨0.10%,5年期主力合约涨0.05%,2年期主力合约涨0.02%。
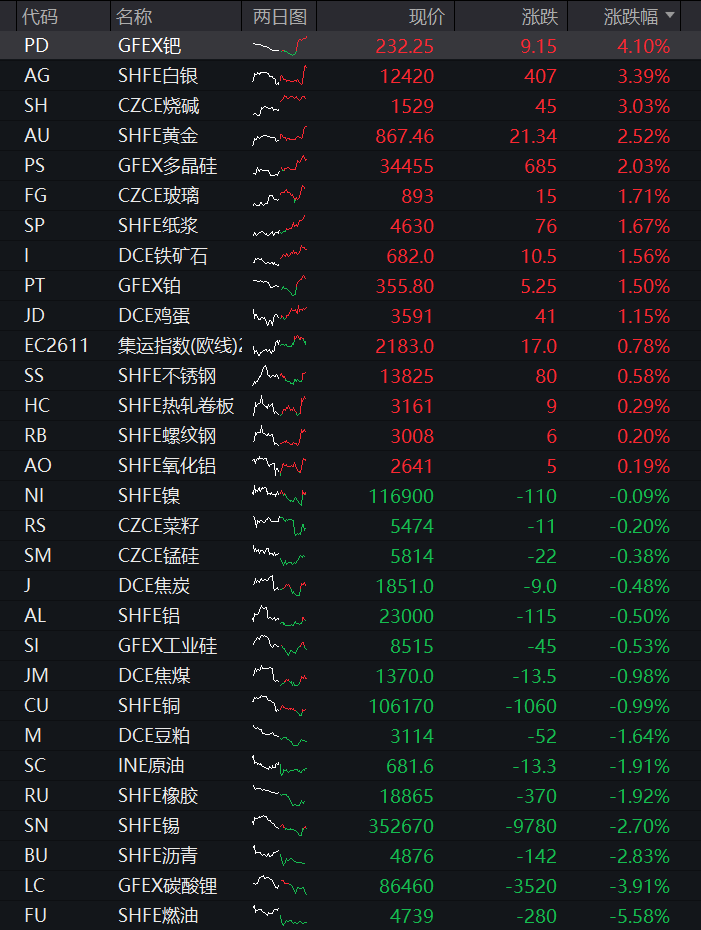
商品:国内商品期货多数下跌,截至收盘,能源品跌幅居前,低硫燃料油跌6.40%;新能源材料多数下跌,碳酸锂跌3.91%;化工品多数下跌,苯乙烯跌2.96%;油脂油料多数下跌,棕榈油跌2.91%;基本金属多数下跌,锡跌2.70%;非金属建材涨跌参半,PVC跌2.58%;农副产品多数下跌,生猪跌1.19%;航运期货全部下跌,集运指数(欧线)跌0.12%;贵金属涨幅居前,钯涨4.10%;黑色系涨跌参半,铁矿石涨1.56%。
展开全文
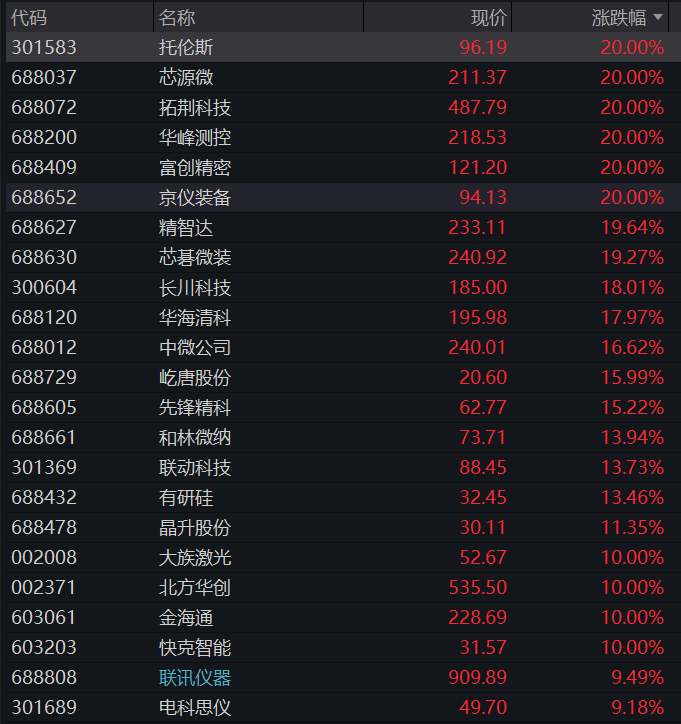
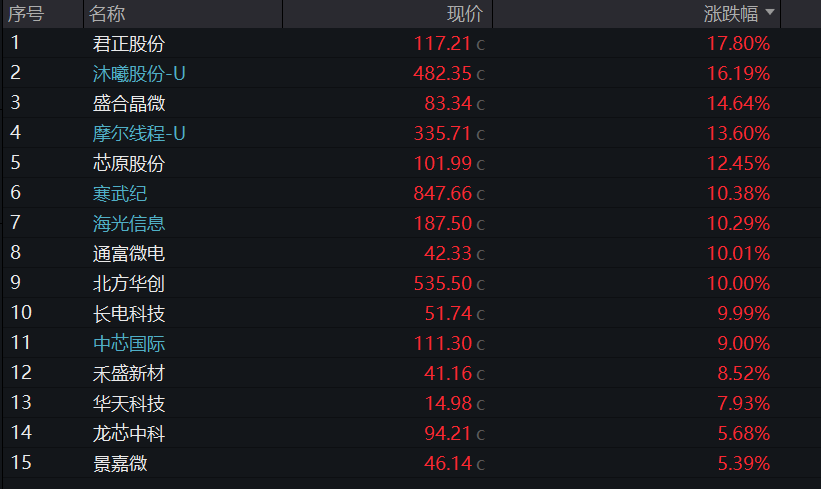
半导体设备是当日涨幅最高、涨停密度最高的细分。拓荆科技、江丰电子、中科飞测、华峰测控、芯源微、京仪装备、富创精密、正帆科技、托伦斯、强一股份、高凯技术集体20cm封板;盛美上海涨19.82%逼近涨停。北方华创涨停,长川科技涨18.01%、华海清科涨17.97%、兴福电子涨17.25%、国科微涨17.22%、华虹宏力涨17.25%。制造端中微公司大涨16.62%,君正股份涨17.80%,中芯国际涨9.00%。
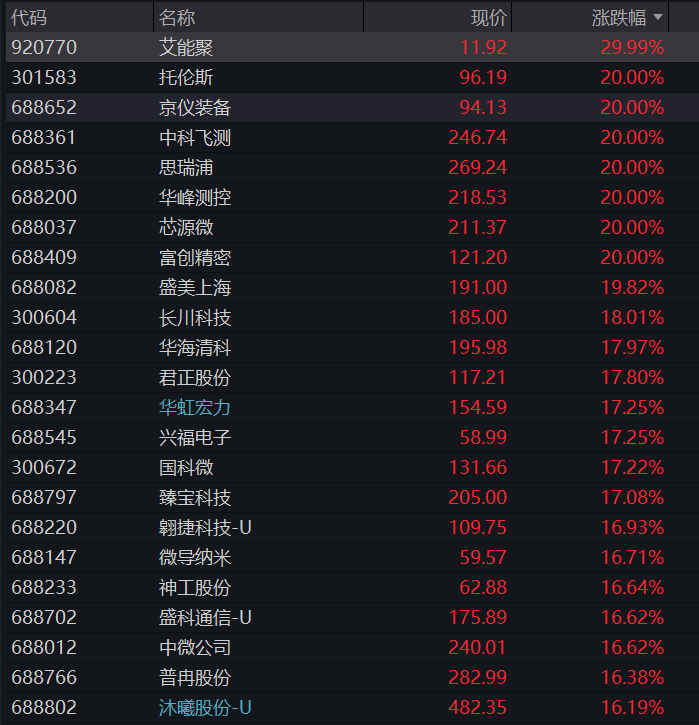
逻辑链的第一环是三季报的业绩兑现。据市场统计,14家半导体设备公司前三季度营收合计759.38亿元、同比增长19.3%,归母净利润176.60亿元、同比增长59.5%——利润增速是收入增速的三倍,规模效应开始显性化。
第二环是全球景气锚的重估。SEMI预测2026年全球半导体设备销售额达1659亿美元、同比增长23.2%,2028年有望升至2295亿美元、连续五年增长,其中DRAM设备2026年预计增长39.0%、NAND设备增长30.7%,存储扩产成为最陡峭的增长曲线。中信建投指出全球景气周期持续确认,设备销售额预计连续五年增长至2028年。存储与先进逻辑扩产共同拉动设备需求,AI推升工艺复杂度,设备厂商同时吃到了"产能增加"与"单机价值量提升"两层红利。
第三环是存储供给紧张从需求侧加固逻辑。兆易创新在投资者交流中表示,利基型DRAM供需态势虽有缓和但仍短缺,整体产能供给有限,预计价格仍将在高位维持一段时间。供给紧张意味着晶圆厂没有理由放缓扩产,设备订单的可见度进一步延长。
第四环是个股层面的催化点缀。北方华创10月底完成对诺合键维的全资收购,其纳米级对准精度的混合键合设备直击HBM、CPO及3D异构集成的核心需求,补上先进封装最紧缺的一环——国产设备从成熟制程向先进封装延伸,平台化叙事兑现。市场传闻的外部扰动亦被证伪:中际旭创当日明确澄清,某外资券商下调其评级和目标市值的消息不属实。
东吴证券认为,半导体设备前道规模效应逐步显现,AI算力建设带动先进逻辑、先进存储及先进封装设备需求,国产设备在客户验证、量产导入和份额提升方面仍有较大空间,看好国产设备商陆续兑现业绩。腾讯系投研观点进一步指出,随着三季报落地,市场定价锚正由2026年切向2027年,跨年度订单储备与盈利增长的可见度成为核心线索。
存储与长鑫科技:上调回购至50亿,昨日创新低的DRAM龙头今日暴涨13.63%
存储是本轮半导体的第二战场。存储芯片概念上涨9.51%,高带宽内存概念上涨11.53%,中芯概念、大基金持股指数均涨超10%。个股层面,长鑫科技大涨13.63%,全天成交209.97亿元,居全市场第三位;普冉股份涨逾15%,兆易创新涨8.48%,澜起科技涨11.87%,雅克科技涨停,先导基电、有研新材涨停。
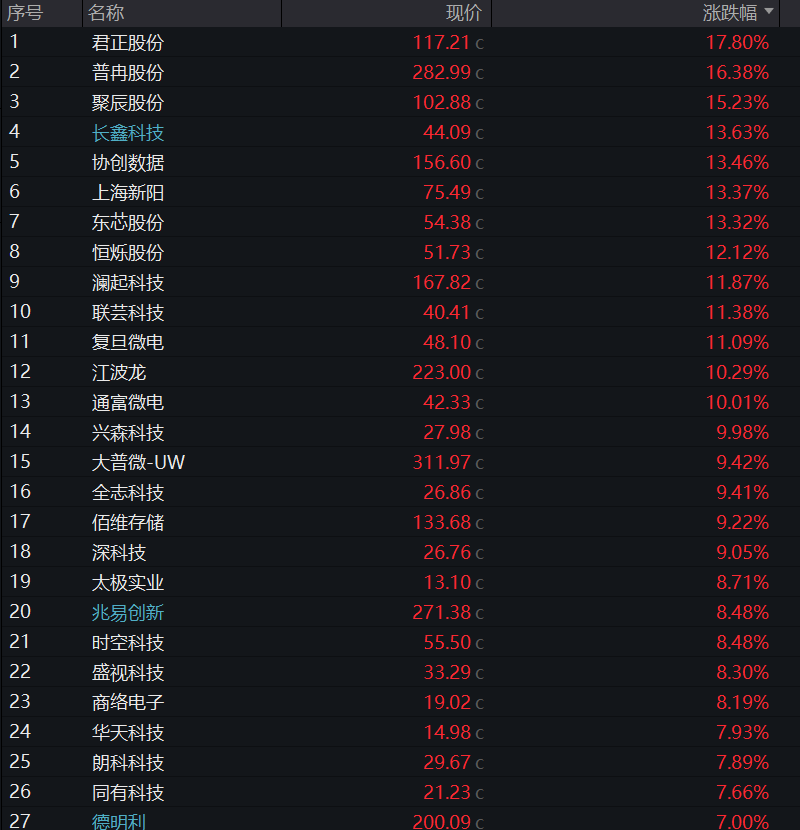
长鑫科技是当日存储线最有戏剧性的一笔。这家7月27日才登陆科创板的DRAM设计制造一体化龙头,前三季度实现营收2690.24亿元、同比增长738.51%,归母净利润1320.40亿元;第三季度营收1187.14亿元、同比增长613.18%,归母净利润544.35亿元。
但三季报披露后股价连续两日下跌,11月3日收跌7%,创下上市以来收盘新低——净利润环比增速放缓(Q3环比仅+3.01%)被市场解读为存储涨价周期见顶的信号,管理层随后在投资者活动中解释,这主要受子公司长鑫新桥、长鑫集电权益比例较低的会计结构影响,两家子公司Q3营收和利润环比增速实际都超过50%。
转折发生在今日盘前。董事长朱一明提议将回购金额由"10亿至20亿元"大幅上调至"25亿至50亿元",创下科创板史上最高单次回购金额纪录。管理层同场给出经营指引:目前公司长协工作进展顺利,已与多家头部客户协商长期供货协议;DDR5等主力产品明显供不应求,对企业级业务持续增长保持乐观,预计第四季度毛利率继续保持稳定。叠加北方华创收购诺合键维切入HBM混合键合、兆易创新确认利基DRAM短缺延续,存储"涨价周期未完"的叙事一夜之间重新闭合,昨日被砸出的黄金坑当天被资金填平。
算力硬件大反弹:中际旭创306亿成交辟谣砍单,AMD财报与云厂商资本开支双保险
昨日被Marvell收购Lumentum传闻砸出深坑的算力硬件,今日全线修复。CPO概念上涨7.98%、光通信模块上涨7.64%、PCB上涨6.91%。
个股上,中际旭创涨11.07%,全天成交306.69亿元、为两市成交额之最;新易盛涨13.35%,成交210.25亿元、居第二位;天孚通信涨停,胜宏科技涨10.21%、生益科技涨9.49%、工业富联涨7.87%、立讯精密涨8.93%、东山精密涨7.04%;PCB端沪电股份涨停,深南电路涨停,兴森科技、华正新材、广合科技涨停,金安国纪走出6天3板;沐曦股份-U涨16.19%,寒武纪涨10.38%。
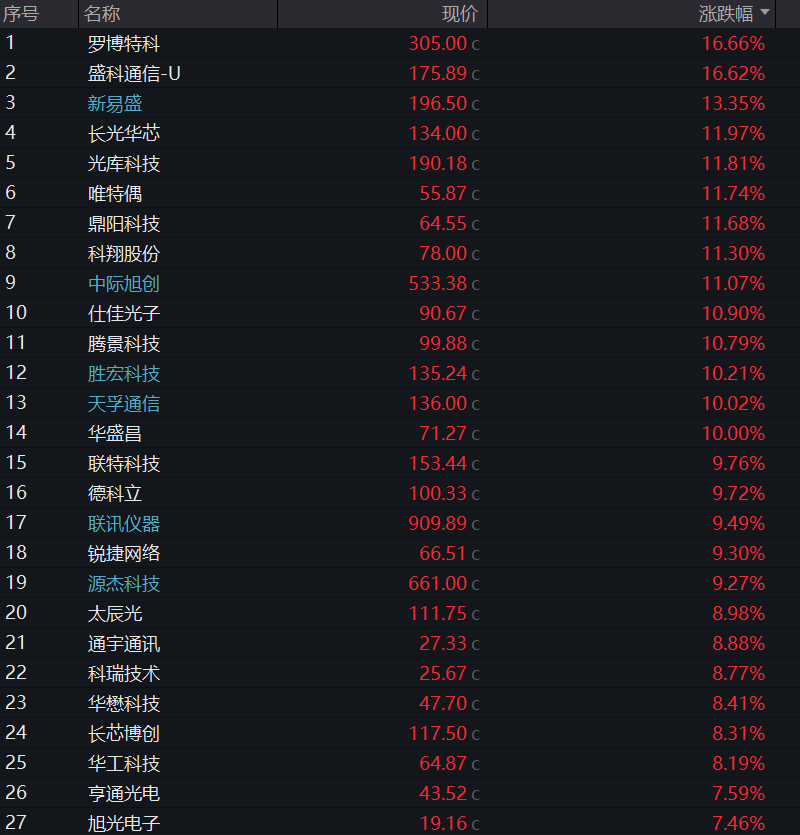
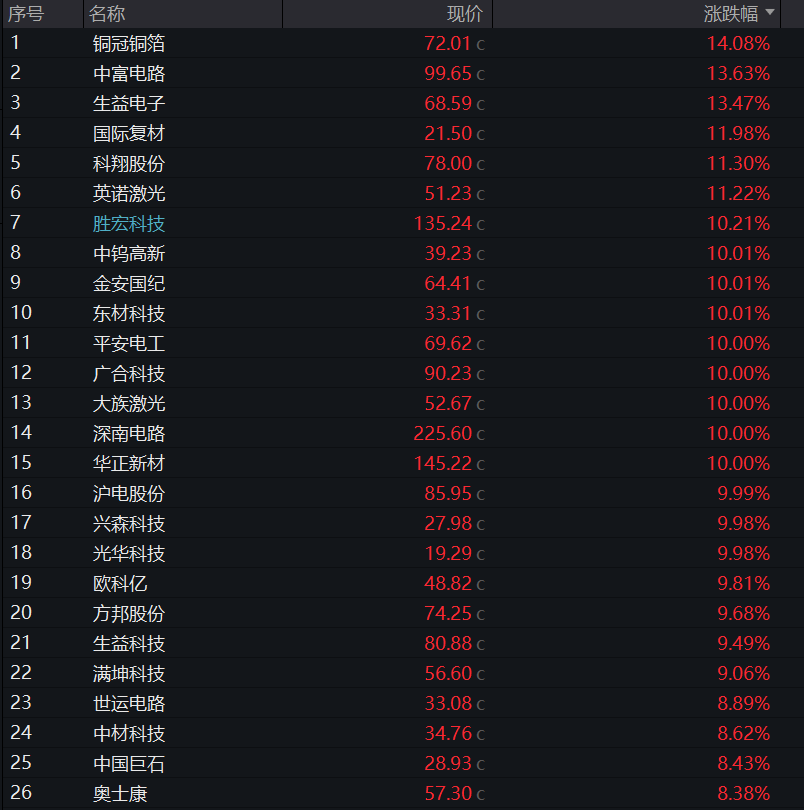
中际旭创表示:绝大部分客户未下修需求或订单,仅个别客户做产品结构调整,部分客户1.6T需求较此前还有所增加;即使考虑个别客户结构性调整,2027年行业整体需求仍在原预测范围内,头部客户需求依然强劲;公司2027年全年订单已基本落地,已有重点客户给出2028年强劲需求指引;当前客户拿货节奏正常,光模块供给偏紧、无异常库存。市场昨日交易的"砍单+评级下调"两条利空,一条被公司否认、一条被公司指为虚假消息。
第二重保险来自海外财报的景气验证。美东时间周二盘后,AMD公布2026财年第三季度业绩:营收同比增长45%创历史新高,数据中心营收85.5亿美元、同比增长97%,业绩和指引均超预期,公司预计2027年服务器收入将同比翻倍、数据中心AI业务增速快于其90天前的预测。
华泰证券统计,北美四大云厂商三季度合计资本开支同比增长108.02%至2005.42亿美元,并对2026—2027年资本开支维持积极指引——海外CSP资本开支高增叠加乐观指引,持续提振市场对算力需求的信心,并可能带动国内互联网厂商加大投入。
贵金属:现货金重回4000美元,中期选举+央行购金双催化,13股集体涨停
贵金属是当日涨停数量仅次于半导体的方向,且罕见地以万亿级大盘股集体涨停的形态出现。
山东黄金涨停,赤峰黄金涨停,山金国际、招金黄金、四川黄金、西部黄金、湖南黄金、湖南白银、盛达资源、兴业银锡、白银有色集体封板,晓程科技20cm涨停,中金黄金涨9.39%。
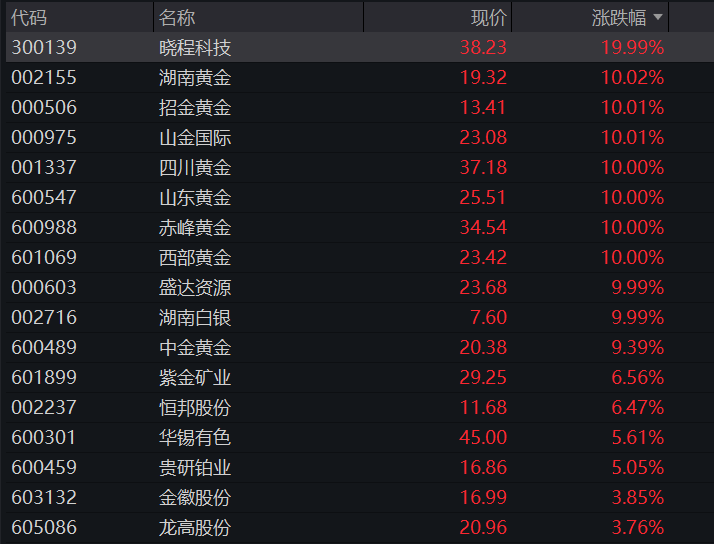
有色权重端,紫金矿业涨6.56%,中金黄金涨9.39%;小金属同步走强,云南锗业涨停,中钨高新涨停收报39.23元,东方钽业涨停。
第一重催化是美国中期选举结果落地。美国选举数据分析机构DDHQ预测,民主党将获得国会参议院100席中的51席,此前已预测其夺回众议院——民主党重新掌控国会两院。市场解读为"分权制衡"格局确立,特朗普政府扩大赤字的税收与支出计划将受国会掣肘,美国国债全线走高、美债收益率曲线整体下行,美元指数同步走弱,以美元计价的贵金属获得直接提振。
特朗普本人已向民主党表达祝贺,并称拥有完全的否决权。贵金属期货同步大涨:COMEX黄金盘中涨2%重返4000美元上方、一度报4019.1美元/盎司,现货白银同步拉涨、盘中报51.69美元/盎司、涨逾3.8%;内盘沪金主力涨2.31%报865.64元/克,沪银主力涨3.33%报12413元/千克。
第二重催化是央行购金数据的持续强化。世界黄金协会数据显示,2026年三季度全球央行及其他官方机构净购金321吨、同比增长42%,为2024年四季度以来单季新高,年初至今累计购金675吨;同日发布的中国黄金需求趋势报告显示,三季度中国黄金总需求192吨、同比增长12%、环比增长23%。中国央行已连续23个月增持黄金,储备多元化与美元信用重估构成金价中长期支撑。
第三重催化来自地缘与油价的间接助力。美伊对话预期升温,伊朗方面表示若美方落实相关诉求、谈判最快可在两天内启动,油价大幅回落(WTI和布伦特盘中跌幅一度扩大至约6%),通胀与利率压力缓和降低了持有无息资产的机会成本。
菲利普诺瓦分析师Priyanka Sachdeva提示,中期选举结果对金价是"反转推力还是新噪音"仍需观察,美债收益率与美联储政策预期仍是限制因素——CME数据显示市场对12月加息25个基点的概率定价约79%。
创新药与CXO:药明康德810亿成交涨停,公募加仓数据与"史上最佳三季报"对齐
创新药与CXO是午后承接科技溢出资金最快的方向。医疗研发外包行业上涨8.23%,个股上,药明康德午后封死涨停;凯莱英涨停,昭衍新药涨停,桂林三金走出5天4板(中药),众生药业涨停,益诺思涨超15%,皓元医药、荣昌生物、康龙化成、美迪西涨超10%。
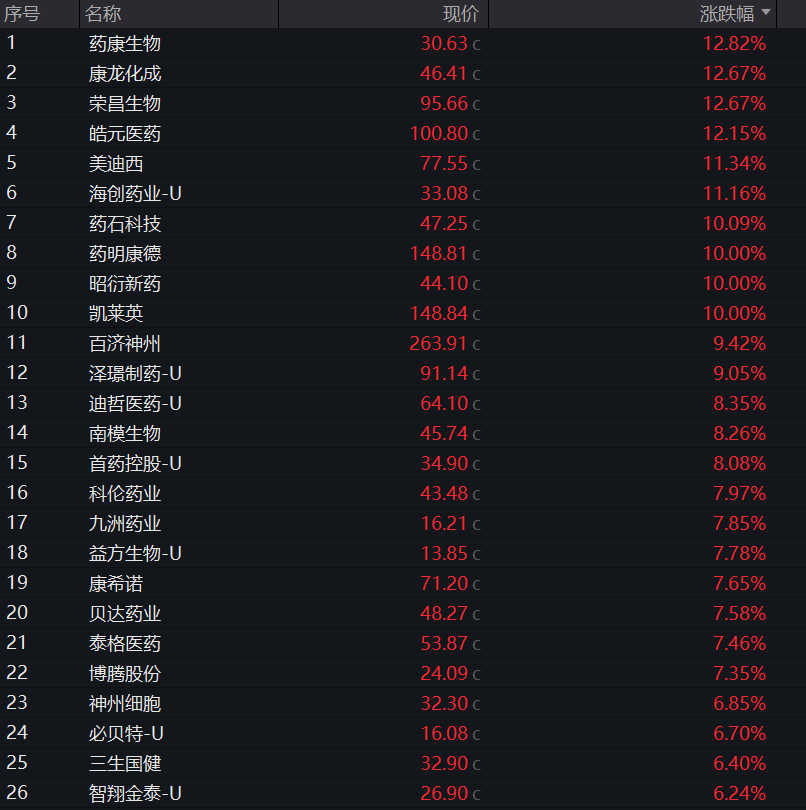
业绩端是"史上最佳三季报"的直接定价。药明康德前三季度实现营收455.37亿元、同比增长38.59%——已超去年全年,归母净利润193.98亿元、同比增长60.64%;在手订单767.4亿元、同比增长36.4%,较上季度环比净增约100亿元;公司将2026年全年收入指引由585亿至605亿元上调至610亿至619亿元。
凯莱英前三季度净利润增长逾81%,昭衍新药第三季度单季净利润同比增长逾8倍。外部订单环境亦有佐证:国家药监局数据显示,2026年上半年我国创新药对外授权交易共81笔、总额约1100亿美元,已达2025年全年的八成;隔夜诺和诺德第三季度Wegovy口服药销售额53.9亿丹麦克朗、超出市场预期,减重药需求为CXO订单预期再添一层支撑。
资金端的验证同样有力。国信证券研报显示,三季度全市场公募基金大幅向CXO倾斜,CXO持仓占比达36.9%、环比提升8.72个百分点;兴业证券测算,三季度A+H医药板块主动基金持仓比例11.27%、环比提升4.93个百分点,处于超配状态,核心仓位集中于创新药与创新药产业链。
兴业证券同时给出估值坐标:CRO指数收入与归母净利润分别同比增长33.58%和85.87%,而其PE-TTM约21.97倍、处于过去七年13%的低分位——业绩高增与估值低分位的组合,是当日资金敢于把超跌的CRO从情绪冰点(前一交易日板块指数跌3.17%)直接买到涨停潮的底气。
评论